为什么加拿大的房产比美国更加强劲

为什么加拿大的房产比美国更加强劲

为什么加拿大的房产比美国更加强劲?因为当前事实的结果就是如此! 2021年当加拿大房价同比涨幅达到32%时,美国上涨17%;再看近20年加拿大的房地产投资收益跑赢了股票,而震荡却相对很小;2008年金融危机后美国房地产价格的最大同比跌幅是12%,而加拿大房地产的最大跌幅仅为 0.5% 。

TD的高级经济学家 Mr. Thanabalasingam 说: 加拿大培植的房地产土壤,更容易滋生害怕踏空 (FOMO,Fear of Missing Out)的情绪。这是什么意思呢?比如一个财务规划师向您推荐投资产品的时候,对你说比较了20年的平均业绩和稳定性,房地产是最高的, 那你要选在哪个投资产品呢?当然作为一个专业人士他会告诉您:房地产变现比较慢是它作为投资产品的最大劣势。如果你看到20年加拿大房产的走势,你会怎么判断? 如果正好厌倦了不停租房和搬家的生活, 你会嫌弃房地产变现太慢吗?

加拿大,就是北方人,因为在美国的北部加拿大自称:We the North!在遥远的北方,为了顽强地生存,我们紧跟南方美国的经济政策,比如QE和降息的日期几乎都在同一时段。但是比起超级大国美国,加拿大还是一个被世界定义为资源提供国的发达国家之一,所以加拿大有很多地方区别于美国,加拿大的特别的地理位置,自然造就了加拿大特别的房地产形态。

这个被经济学家成为更容易滋生害怕踏空的市场区别于美国主要有四点:

首先,地理位置:

加拿大从面积上说是世界第二的大国,人口3600万。 世界上有多少国家60%的人口仅聚居在5个大城市周边200公里的地方?那当然只有加拿大。加拿大的人民可以自由选择居住的城市,但是再北点,所有人都不约而同地说:太冷了!少部分说:有北极熊;还有部分人说:人太少了。在严酷的大自然面前,大多数人选择群居;60% 以外的人无疑也会选择小规模的聚集。想想南部美国,富庶和温暖的土地太广阔了, 人们不需要那么聚集呀,房地产也不需要那么聚集啊。除了自然地理的分割,经济发展也影响了经济中心聚集人气的强弱, 最终的结果就是加拿大60%的人口仅聚居在5个大城市周边200公里的地方。

第二,加拿大的人口政策正在发挥作用:

2018年的人口年度增长达到1.4%, 是7个发达国家当中增长最快的国家。 留学生是人口增长的主力军,留学生当中决定定居加拿大的比重持续上升。我们知道大部分发达国家都在经历人口缓慢的增长,一般在0.5%左右。 历史表明,世界经济增长和人口的发展周期相当契合;加拿大也在老年化的进程,婴儿潮之后的后备力量欠缺,所以正确的人口政策绝对会支撑经济,房地产的发展也会直接受益于正确的人口政策。 疫情之后,加拿大把移民资格给到更多已经在加拿大学习工作的人群, 2020年也有2.5万人拿到永久移民资格,基本上延续了2016-2019年的移民水平。

下表是美国和加拿大下2016 – 2019年人口增长的百分比, 很明显,加拿大从人口增长从2016年开始大幅超过了美国,而且超过的幅度持续增加。
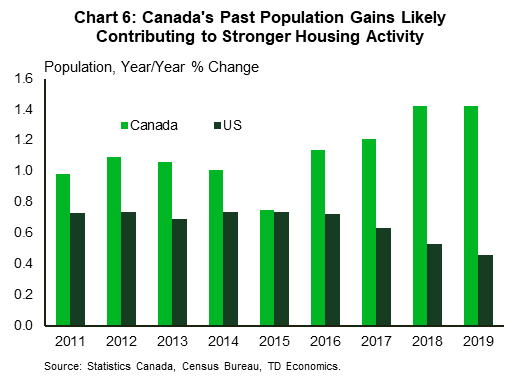
Chart 6 reports population growth in Canada and the US from 2011 to 2019. Canada has consistently outpaced the US growth rate over this period, with the lead growing substantially beginning in 2016.

第三,2008年经济危机对于加拿大房地产的影响较小

加拿大的经济在2008年金融危机中受到的负面影响在发达国家中是最低的,主要原因是加拿大禁止次级贷款产品在市场流通。即使如此,加拿大很多投资基金还是因为间接投资了美国的次债遭受损失。

2008年美国的金融危机导致人们对房地产的信心被严重破坏,可以说至今都有谈虎色变的效果;但2008年之后加拿大的房产没有发生巨幅调整。查询一下加拿大近50年的房地产发展周期可以发现: 2008年之前,加拿大的房价涨幅远低于美国,没有次贷产品的流通,就避免了没有还款能力的人可以透支买房,而房价也没有因为次贷的刺激飙升;所谓加拿大的房价2008年前就爬得不怎么高,自然也不可能自由落体式的下降。 2008年之后加拿大政府采用降息等工具干预市场,让房地产市场得到了平稳的回复。突然有所感慨:当美国次债风光,美国房价疯涨时,对与毗邻而居的加拿大人们,何尝不是一种巨大的诱惑? 在巨大诱惑面前说不,那又是多么艰难!所以历史能够见证真正的英明。

第四,近期政府对贷款政策的松紧控制:

加拿大和美国都同时调低了利率,但是对于贷款政策松紧的政策在时间上有所差异。 总体而言,疫情之后美国的贷款比加拿大更难获得,但是最近与加拿大趋同。
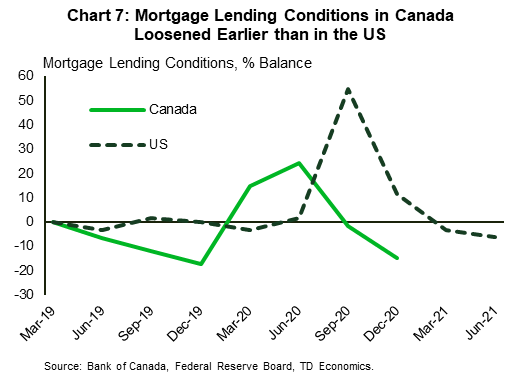
Chart 7 show mortgage lending conditions as reported by senior loan officers in Canada and the US. Financing conditions tightened in Canada first in early 2020 because of the pandemic but it has loosed over the second half of 2020. Meanwhile, in the US, conditions only started loosening in the fourth quarter of 2020.

同在北美,互相观望!

除去以上些许的不同,美国和加拿大的房地产的共同之处,可以互为镜像。QE,利率不用说,最近趋同的是开发商行为:6月22号新闻,黑石斥资60亿美元购买美国开发商合作伙伴的独立屋共1万7千套,目标是以先租后卖的方式获取利润;加拿大也有一个公寓开发商要进军独立屋房屋的出租市场,舆论哗然。第二季度房地产市场的成交量较第一季度是下降的,专业的大部队到来是坚定的。

最近疫情,美国的疫苗接种领先全球;那边的出租率,公寓市场都将是我们的前瞻指标!我们拭目以待。

欢迎订阅及时专业的大多房地产市场分析

类似文章

  • Fed加息之后,加拿大是否会重启加息?

    9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%–4.00%,这是此前连续五次按兵不动之后的首次行动。加拿大央行9月2日则维持2.25%不变,已是连续第七次按兵不动。

    首先,债券市场最先动了。加拿大10年期国债收益率9月18日为3.87%,而52周低点是3.04%

    二,加拿大央行10月加息的概率有多大?

    三,投资人必须了解 —— 加拿大央行利率与GTA房价的关系:“非线性、具滞后性、且受制于多重变量(如供给与债券收益率)”的复杂关系。

    1 、 回顾过去十年(2016—2026),GTA房地产市场经历了完整的“牛市狂飙—激进加息—长期平台盘整”三部曲,利率与房价的关系在不同阶段表现各异:……

    2、 核心关系总结:为什么房价和利率不是简单的正反比?

    方向相反,但存在明显的“时间滞后”: 利率变化传导至实体购房需求通常需要3到6个月,而从买家观望转化为卖家主动大幅降价,往往需要6到12个月的库存煎熬期。

    “成交量”对利率的敏感度远高于“价格”: 加息时,买家迅速退场导致成交量暴跌;但由于大多伦多地区长期存在刚性刚需与相对有限的土地供给,卖家往往选择“锁盘不卖”而非“割肉抛售”,导致价格调整幅度往往小于成交量萎缩幅度。

    房贷固定利率锚定的是“债券收益率”而非“央行政策利率”: 在2024-2025年降息期间,由于全球地缘政治、能源价格波动以及加拿大国债收益率(长端利率)的坚挺,购房者实际能够锁定的5年期固定房贷利率并没有随政策利率大幅下降,导致购买力并未实质性释放。

  • 2026HST新政刺激明显,但买家还是有犹豫的理由

    怎么做聪明的买家?新政虽好,但仍有风险!

    站在买家角度,这项政策虽然利好明显,但也存在几个容易被忽略的风险点:

    首先,政策是临时性的,未来谁来定?

    目前新政立法只覆盖2026年4月至2027年3月签约的合同,能否延期尚不确定。但面对从申请开工到完工的2、3年的房产周期,就是最大风险!记忆尤新,2017年前房产高热时,2020年疫情发生时,GTA新房的购房者大约能收到两三次的推迟交付信件,实际的收房时间已在购房合同签订的2-4年之后。

    其次,价格可能被builder”吸收”返还额度

    返还是退给买家的税款,但不排除部分开发商会趁需求回暖上调标价,变相将部分补贴收入囊中。2020年购买楼花的人一定还记得Builder写信提价的经历。 小业主必须要认识到 Builder作为一个法人,听上去和小业主一样的平等,但真实的社会力量,比如对于政客的游说影响力,和资本保护下的拥有的法律资源保护的能力,自然更为强大。最近的一些案例不仅让我站在小业主立场发声:How much can we trust the builder? How Much Can We Trust the Tarion? How Much …

    第三,100万门槛是”悬崖式”而非”渐进式”

  • 2024年6月多伦多住宅房地产市场小结

    多伦多区域 6月的住房销量和售价都较去年同期下跌,而房源激增!
    6月份加拿大央行25个基点的降息,没有带来买家需求的上升,但确实引发了房源供应量的激增! 卖家比买家更乐观地认为,降息周期的开启会刺激房地产市场的大幅反弹,这样的预期在卖家心中达成高度一致,导致集体地推迟挂牌时间,使得今年基本上“没有春季市场”,而降息开始时,房源大量地涌入市场,就像我们在6月底看到的,大多伦多区域的累计存量较去年同期增长67%!买房人开始受益,更多的房源提供更的选择,而益普索的民意调查结果进一步显示:需要累计降息 100 个基点或更多,买房人才准备入市买房。
    正是这样利率调整的大背景和买卖双方不同的心态决定了6月份的数据结果:

  • |

    三月份GTA住宅价格微涨,2024年资本利得税新规可能会影响中产阶级

    联邦2024预算案宣布提高资本利得税

    加拿大3月份公布的联邦预算案中有一条是宣布提高资本利得税,并就正在磋商把资本利得税的范围扩大到住宅规划的空置土地。 尽管政府声称这些变化只会影响该国最富有的人,但加拿大中产阶级也无法免受联邦预算增加资本利得税的影响。

    2024年资本利得税的新规可能会影响中产阶级

    目前,一个人在某一年的资本收益的 50% 应作为收入纳税。 截至 6 月 25 日,根据 2024 年联邦预算引入的新规则,超过 25 万加元的资本利得的三分之二将被征税。 该政策将对最富有的加拿大人产生最大的影响,他们除了避税账户之外还有大量的非避税类的投资收益。

  • 一个东贵林纯租金回报5%的案例

    一个东贵林纯租金回报5%的案例!2024第一季度,大多区域并不是所有的Location 都能获得高于4%的纯租金回报:旺市的联排可能得到3.8%,列治文山的联排纯租金回报3.5%, 万锦的联排纯租金回报3.2%, 奥罗拉的联排纯租金回报3.2%, 新市的联排纯租金回报4.4% …… 可见在众多的Location中,即使这种最受欢迎的别墅类型, 联排, 想得到5%以上的的纯租金回报的区域并不多见 …