住宅房地产的周期分析:GTA现在在哪?
在房地产的世界里,周期从来不是冰冷的数字,而更像是一条缓缓流动的河流。 它有高峰、有低谷,也有静静蓄力的时刻。 今年的大多伦多地区(GTA),正站在这样一个“静水深流”的节点上。
过去一年,我们看到了人口增速放缓、租金涨幅收窄、利率高企、开工量下降、存量逐渐累积。 这些变化并不是孤立的,它们共同构成了房地产周期的一个阶段。 而理解这个阶段,正是我们作为小业主、投资者、房东最重要的功课。
一、从数据看市场:2024–2026 的 GTA 正在经历什么?
1. 人口:从爆炸式增长到短暂的“喘息”
过去三年,GTA 的人口增长几乎是“爆炸式”的。 但从 2024 年开始,移民政策收紧、非永久居民减少、内部迁出增加,使得人口增速明显放缓。2023:人口大幅增长(历史高位);2024–2025:Toronto、Peel 出现小幅负增长;2026:增速仍低,但不再继续下滑。这不是结构性衰退,而是政策性的“急刹车”。 人口需求仍在,只是暂时放慢脚步。
2. 租金:涨幅放缓,但仍处于高位
租金是最能反映真实需求的指标。2020–2023:租金暴涨;2024–2025:涨幅放缓,但仍在上涨;2026:空置率略升,但租金仍保持强势。租赁市场没有崩塌,只是从“过热”回到“正常紧张”。
3. 利率:高位停留,压制了资产价格
利率是 DW 模型中最关键的变量之一。高利率 → 资本化率上升,资本化率上升 → 房价承压;房价承压 → 开工减少;这就是为什么 2024–2026 的市场看起来“冷”。
4. 开工量:明显下降,供应悬崖正在形成
根据 Urbanation 数据:2024–2026:开工量下降;2027–2028:新房交付量将从 22,000 → 跌到约 2,000(供应悬崖);这意味着:未来的供应将显著减少,而人口在政策调整后会重新增长。这是一个非常重要的周期信号。
5. 存量:短期上升,但长期仍偏紧
随着成交量下降、开工减少,存量在短期内上升,但长期仍不足以满足人口需求。
二、用 DW 四象限模型看 GTA 当前的市场位置
DW 模型是理解房地产周期最优雅的方式。 我们从左上象限开始,顺着它的逻辑走一圈,就能看到 GTA 的真实状态。
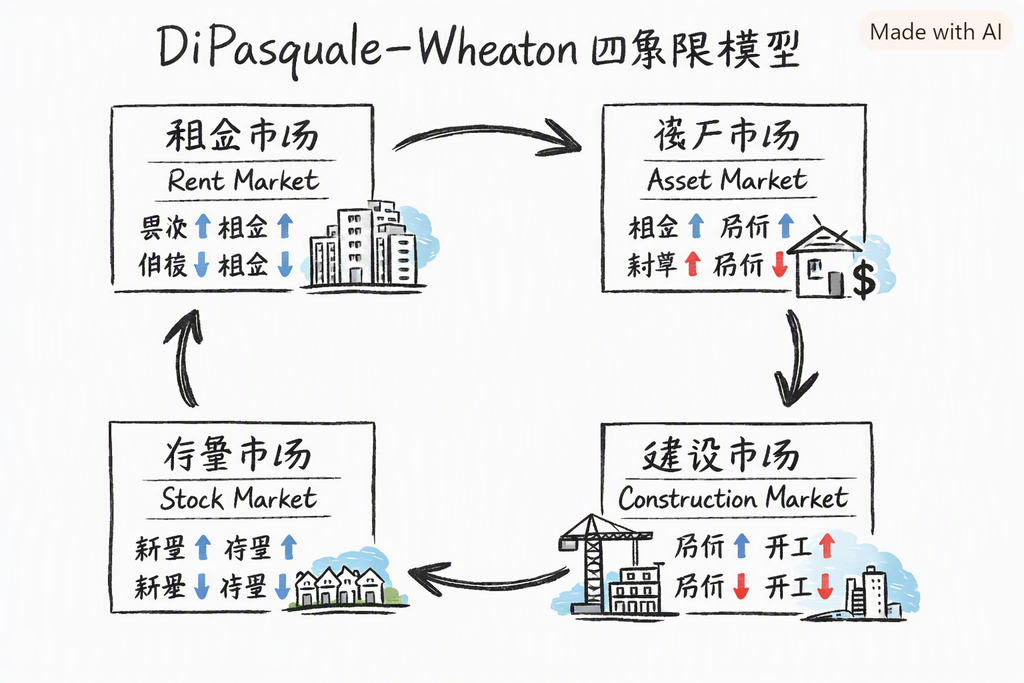
① 左上象限:租金由空间需求决定
人口增速放缓 → 租金涨幅放缓 但租金仍在上涨 → 需求仍在,只是没有那么“急”。当前状态:租金强势但不再狂奔。
② 右上象限:房价由租金与利率决定
租金强 → 房价有支撑 利率高 → 房价受压制。当前状态:利率压制房价,形成短期衰退。
③ 右下象限:房价决定开工量
房价承压 → 开工下降 开工下降 → 未来供应减少。当前状态:开发商普遍观望,供应悬崖正在形成。
④ 左下象限:供应决定未来租金
供应减少 → 未来租金上涨压力 人口回升 → 租金进一步上涨。未来状态:租金与房价可能在利率回落后重新进入上升周期。
三、那么现在是衰退期吗?衰退会持续多久?
如果用房地产的“四阶段周期”来看:复苏 → 繁荣 → 过热 → 衰退
GTA 当前处于:📌 “短期衰退 + 长期繁荣”的叠加状态
衰退的原因不是需求消失,而是:高利率,人口增速放缓,供应短期偏多,买家观望
衰退期预计持续到什么时候?
根据利率与人口政策的节奏:2024–2026:衰退期(利率高 + 人口放缓);2027:利率回落预期增强,市场开始复苏;2028:供应悬崖出现,复苏加速;2029–2030:进入新一轮繁荣期。换句话说:衰退期还会持续约 1–2 年,但复苏的力量已经在积蓄。
四、给小业主的建议:在衰退期如何稳稳地走?
衰退期不是危险期,而是“调整期”。 对于小业主来说,这段时间反而是最需要冷静、稳健的时刻。
1. 保持现金流稳定是第一要务。优先选择稳定租客,避免过度装修,不要盲目扩张,留好 6–12 个月的现金缓冲
2. 如果是房东,关注租客质量比租金涨幅更重要。租金涨幅放缓的时期,更要关注:租客稳定性,租客信用,租客是否愿意长期居住。
3. 如果是投资者,关注“供应悬崖”带来的机会:2027–2028 的供应悬崖意味着:未来租金可能再次上涨,未来房价可能在利率回落后反弹,现在的市场低迷可能是布局期。
4. 如果是准备买房的小业主,不必急,但也不要拖太久: 利率回落后,需求会迅速恢复。 现在的市场虽然冷,但正是“谈判空间最大”的阶段。
五、迎接复苏期:我们应该准备什么?
复苏期的到来不会敲锣打鼓,它会悄悄地从几个信号开始:
- 租金重新加速上涨
- 空置率下降
- 开工量继续低迷
- 利率出现明确下降趋势
- 人口增速回升
当这些信号同时出现时,市场就会从“衰退”走向“复苏”。
而你需要做的,就是:保持现金流,保持耐心,保持对市场的理解,保持对未来的信心。
房地产的周期从来不是一阵风,而是一条河。 它会流过低谷,也会流向高峰。 而我们能做的,就是在河流的每一个阶段,都稳稳地站好自己的位置。