一个东贵林纯租金回报5%的案例

经历了近2年的升息洗礼,大多伦多的房地产投资变得不那么轻松。 有资金的人,大多在2023年选择了定存!然后危机二字,希望大家看到的是后一个:“机”所代表的机会!

2024第一季度,大多区域并不是所有的Location 都能获得高于4%的纯租金回报:

    • 列治文山的联排纯租金回报3.5%
    • 旺市的联排可能得到3.8%,
    • 万锦的联排纯租金回报3.2%
    • 奥罗拉的联排纯租金回报3.2%
    • 新市的联排纯租金回报4.4%
    • …
  • 首先,无物业管理费的联排价格居中,低于独立屋,高于公寓,但是享受很多的独立屋好处;
  • 因为这种物业的均价通常接近于区域的平均水平,使他成为正态分布中最多人群的消费产品;
  • 这种物业是近十年越来越多的中间产品类型,在近十年的开发量激增,因此它们的建筑设计契合当代人的审美和居住潮流。
  • 疫情之后一个很明显的变化是:越来越多的人不想住得委屈,那种老旧的房子如果不及时装修,就让人觉得委屈。
  • 基于以上几点,加上最近几年的数据印证,无物业管理费的联排新屋成为最受欢迎的房产品种(之一)

可见在众多的Location中,即使这种最受欢迎的别墅类型:联排, 想得到5%以上的的纯租金回报的区域并不多见。

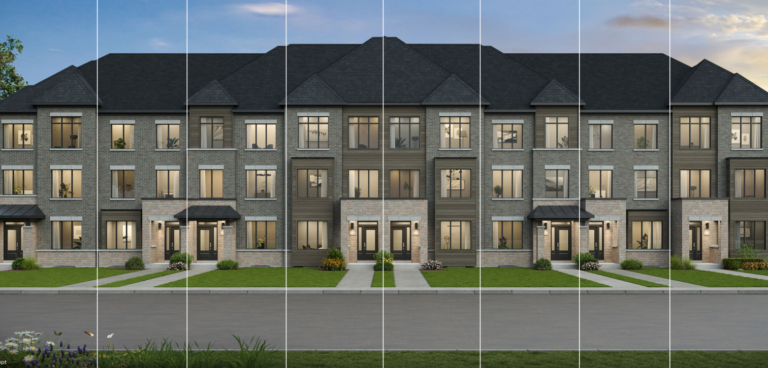
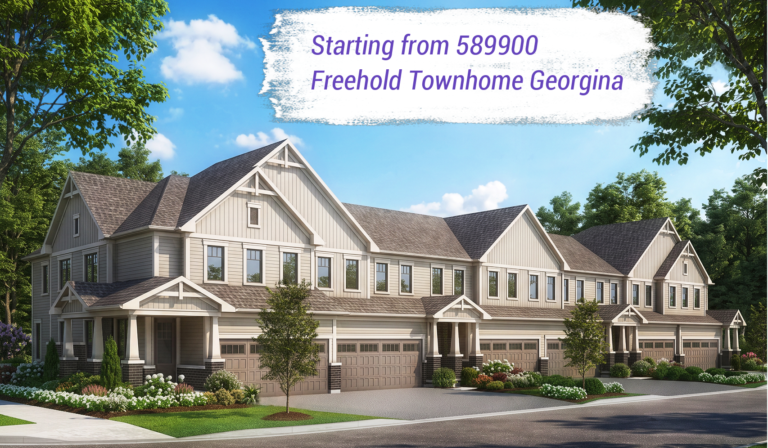
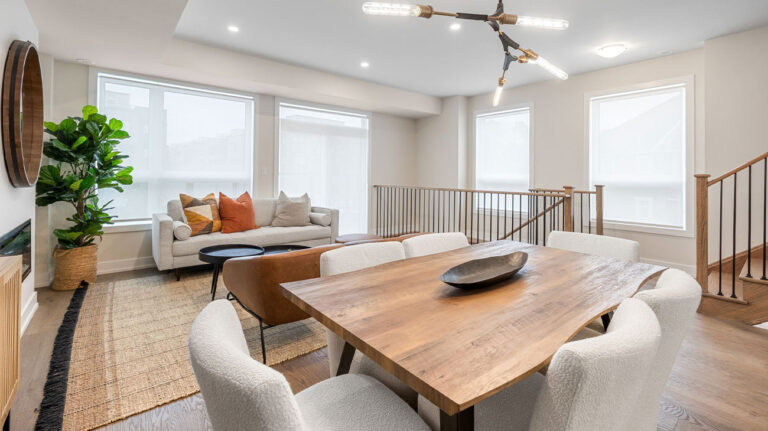
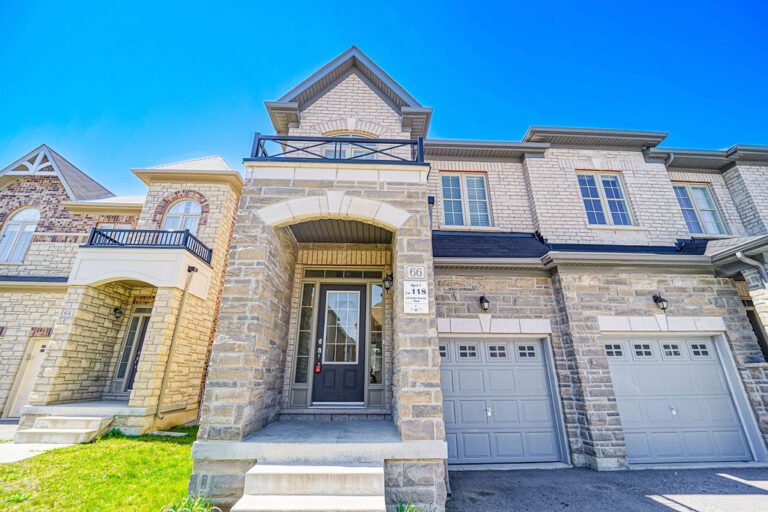
但是机会在于比较和发现,来看一下东贵林东部重镇 Mt Albert 的联排项目,今年刚才完工的无物业管理费联排,实际获得了5%的纯出租收益。

照片所示的项目位于东贵林的东部阿尔伯特山小镇,都是2024年成交的实例, 然而即使在东贵林,找到5%的租金收益的项目也不多见。 因为:

买房人对于一个新的楼盘通常可以忍受更低的纯租金回报!

在通货膨胀的趋势下,新的楼盘价格总是在同区域的高端; 而租金对于新旧差异带来的溢价通常低于价格的涨幅,因此新房的纯出租回报总是低于平均水平。 而这个项目更加体现了新房的价值洼地和契合了租金上涨的好时机。

房地产从1970年代到2024年, 每个周期都裹挟着更多金融成份, 2024年的降息预期,就是大多房地产市场回暖的机会。

今天随着经济学家 David Rosenberg 对于房地产悲观口吻的更改,似乎预示着:2024年的降息会导致的房产升值成为现实。 强烈推荐阅读 David Rosenberg 最近关于加拿大房地产的2篇文章,以便理解他对于此次房地产回暖的准确含义:


欢迎订阅及时专业的大多房地产市场分析

类似文章

  • 住宅房地产的周期分析:GTA现在在哪?

    在房地产的世界里,周期从来不是冰冷的数字,而更像是一条缓缓流动的河流。 它有高峰、有低谷,也有静静蓄力的时刻。 今年的大多伦多地区(GTA),正站在这样一个“静水深流”的节点上。

    过去一年,我们看到了人口增速放缓、租金涨幅收窄、利率高企、开工量下降、存量逐渐累积。 这些变化并不是孤立的,它们共同构成了房地产周期的一个阶段。 而理解这个阶段,正是我们作为小业主、投资者、房东最重要的功课。

    一、从数据看市场:2024–2026 的 GTA 正在经历什么?
    1. 人口:从爆炸式增长到短暂的“喘息”
    2. 租金:涨幅放缓,但仍处于高位
    3. 利率:高位停留,压制了资产价格
    4. 开工量:明显下降,供应悬崖正在形成
    5. 存量:短期上升,但长期仍偏紧

    GTA 当前处于:📌 “短期衰退 + 长期繁荣”的叠加状态。 而迎接复苏期:我们应该准备什么?

    密切注意信号开始:租金重新加速上涨,
    空置率下降,开工量继续低迷,利率出现明确下降趋势,人口增速回升 … 当这些信号同时出现时,市场就会从“衰退”走向“复苏”。

    而你需要做的,就是:保持现金流,保持耐心,保持对市场的理解,保持对未来的信心。

  • Fed加息之后,加拿大是否会重启加息?

    9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%–4.00%,这是此前连续五次按兵不动之后的首次行动。加拿大央行9月2日则维持2.25%不变,已是连续第七次按兵不动。

    加拿大10年期国债收益率9月18日为3.87%,而52周低点是3.04%, 加拿大央行10月加息的概率有多大?

    投资人必须了解 —— 加拿大央行利率与GTA房价的关系:“非线性、具滞后性、且受制于多重变量(如供给与债券收益率)”的复杂关系。

    1 、 回顾过去十年(2016—2026),GTA房地产市场经历了完整的“牛市狂飙—激进加息—长期平台盘整”三部曲,利率与房价的关系在不同阶段表现各异.

    2、 为什么房价和利率不是简单的正反比?

    方向相反,但存在明显的“时间滞后”: 利率变化传导至实体购房需求通常需要3到6个月,而从买家观望转化为卖家主动大幅降价,往往需要6到12个月的库存煎熬期。

    房贷固定利率锚定的是“债券收益率”而非“央行政策利率” …

  • 2026HST新政刺激明显,但买家还是有犹豫的理由

    怎么做聪明的买家?新政虽好,但仍有风险!

    站在买家角度,这项政策虽然利好明显,但也存在几个容易被忽略的风险点:

    首先,政策是临时性的,未来谁来定?

    目前新政立法只覆盖2026年4月至2027年3月签约的合同,能否延期尚不确定。但面对从申请开工到完工的2、3年的房产周期,就是最大风险!记忆尤新,2017年前房产高热时,2020年疫情发生时,GTA新房的购房者大约能收到两三次的推迟交付信件,实际的收房时间已在购房合同签订的2-4年之后。

    其次,价格可能被builder”吸收”返还额度

    返还是退给买家的税款,但不排除部分开发商会趁需求回暖上调标价,变相将部分补贴收入囊中。2020年购买楼花的人一定还记得Builder写信提价的经历。 小业主必须要认识到 Builder作为一个法人,听上去和小业主一样的平等,但真实的社会力量,比如对于政客的游说影响力,和资本保护下的拥有的法律资源保护的能力,自然更为强大。最近的一些案例不仅让我站在小业主立场发声:How much can we trust the builder? How Much Can We Trust the Tarion? How Much …

    第三,100万门槛是”悬崖式”而非”渐进式”

  • 2024年6月多伦多住宅房地产市场小结

    多伦多区域 6月的住房销量和售价都较去年同期下跌,而房源激增!
    6月份加拿大央行25个基点的降息,没有带来买家需求的上升,但确实引发了房源供应量的激增! 卖家比买家更乐观地认为,降息周期的开启会刺激房地产市场的大幅反弹,这样的预期在卖家心中达成高度一致,导致集体地推迟挂牌时间,使得今年基本上“没有春季市场”,而降息开始时,房源大量地涌入市场,就像我们在6月底看到的,大多伦多区域的累计存量较去年同期增长67%!买房人开始受益,更多的房源提供更的选择,而益普索的民意调查结果进一步显示:需要累计降息 100 个基点或更多,买房人才准备入市买房。
    正是这样利率调整的大背景和买卖双方不同的心态决定了6月份的数据结果:

  • |

    三月份GTA住宅价格微涨,2024年资本利得税新规可能会影响中产阶级

    联邦2024预算案宣布提高资本利得税

    加拿大3月份公布的联邦预算案中有一条是宣布提高资本利得税,并就正在磋商把资本利得税的范围扩大到住宅规划的空置土地。 尽管政府声称这些变化只会影响该国最富有的人,但加拿大中产阶级也无法免受联邦预算增加资本利得税的影响。

    2024年资本利得税的新规可能会影响中产阶级

    目前,一个人在某一年的资本收益的 50% 应作为收入纳税。 截至 6 月 25 日,根据 2024 年联邦预算引入的新规则,超过 25 万加元的资本利得的三分之二将被征税。 该政策将对最富有的加拿大人产生最大的影响,他们除了避税账户之外还有大量的非避税类的投资收益。